Kenaikan harga nikel membuka peluang bagi PT Aneka Tambang Tbk (ANTM) untuk memperkuat kinerja bisnisnya. Komoditas nikel berpotensi menjadi penopang tambahan pendapatan perseroan, terutama melalui peningkatan penjualan bijih nikel dan feronikel. Namun, kontribusinya masih diperkirakan berada di bawah segmen emas yang selama ini menjadi salah satu penopang utama bisnis ANTAM.
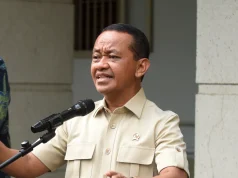
Direktur Eksekutif Pusat Studi Hukum Energi dan Pertambangan (PUSHEP), Bisman Bakhtiar, menilai bisnis nikel memiliki prospek cukup besar dalam mendukung kinerja ANTAM. Peluang tersebut terutama bergantung pada perkembangan harga komoditas, kebutuhan smelter domestik, serta peningkatan penjualan produk nikel.
“Apalagi, kalau penjualan bijih nikel dan feronikel meningkat dan memang akan ada peningkatan kontribusi dari segmen nikel. Walaupun ya masih jauh di bawah emas,” tutur Bisman kepada Investor Daily.
Menurut Bisman, terdapat sejumlah faktor yang dapat mendorong pertumbuhan bisnis nikel ANTAM. Selain kenaikan harga nikel, permintaan dari smelter dalam negeri dan peningkatan penjualan feronikel menjadi aspek penting dalam memperkuat kontribusi segmen tersebut terhadap kinerja perusahaan.
Meski demikian, prospek bisnis nikel ANTAM juga dihadapkan pada sejumlah tantangan. Ketidakpastian kuota Rencana Kerja dan Anggaran Biaya (RKAB), peningkatan biaya produksi, serta kemungkinan melemahnya permintaan global berpotensi memengaruhi optimalisasi produksi dan penjualan.
Karena itu, Bisman menilai kepastian kuota produksi perlu menjadi perhatian pemerintah. Dukungan insentif juga diperlukan agar perusahaan dapat menjaga keberlanjutan kegiatan usaha sekaligus meningkatkan daya saing industri nikel nasional.
Di sisi lain, ANTAM perlu mempercepat integrasi bisnis dengan proyek High Pressure Acid Leach (HPAL) dan pengembangan material baterai. Langkah tersebut dinilai penting untuk meningkatkan nilai tambah komoditas nikel, sehingga perusahaan tidak hanya bergantung pada penjualan bahan mentah maupun produk antara.
“Dengan begitu, memasuki tahun buku 2027, potensi penguatan bisnis nikel akan dapat dimaksimalkan, sehingga bisa berkontribusi lebih besar terhadap kinerja perseroan,” tutup Bisman.
Nikel Perkuat Diversifikasi Bisnis ANTAM
Sementara itu, Direktur Keuangan dan Manajemen Risiko ANTAM, Arini Kasmira, menyampaikan bahwa kinerja nikel pada semester pertama 2026 menunjukkan pentingnya diversifikasi portofolio komoditas dalam menjaga kualitas kinerja perseroan.
Menurut Arini, ANTAM terus mengoptimalkan kinerja seluruh komoditas utama dengan tetap menjaga disiplin biaya dan pengelolaan risiko. Penguatan kontribusi bisnis nikel menjadi bagian dari upaya perusahaan menjaga keseimbangan portofolio di tengah dinamika pasar komoditas.
Perseroan juga akan mencermati perkembangan pasar dan menjaga fleksibilitas strategi bisnis untuk mengoptimalkan potensi masing-masing komoditas.
Dari sisi pasar, Equity Analyst PT Indo Premier Sekuritas (IPOT), David Kurniawan, menilai segmen nikel ANTAM berpotensi memberikan kontribusi positif terhadap stabilitas pendapatan perseroan hingga akhir 2026. Potensi tersebut didukung penjualan bijih nikel untuk kebutuhan domestik dan operasional feronikel.
Permintaan bijih nikel yang stabil dari smelter dalam negeri, integrasi ekosistem kendaraan listrik (EV), serta perkembangan proyek hilirisasi dan rantai pasok baterai bersama mitra strategis global menjadi sejumlah faktor pendukung.
Selain itu, sinergi antarperusahaan BUMN melalui Holding Industri Pertambangan MIND ID turut menjadi bagian dari penguatan ekosistem industri pertambangan nasional.
Meski demikian, David menilai kontribusi segmen emas masih akan cukup dominan terhadap kinerja ANTAM hingga penutupan tahun buku 2026.
Dari sisi pasar modal, BNI Sekuritas mempertahankan rekomendasi beli (buy) saham ANTM dengan target harga Rp5.700. Rekomendasi tersebut menawarkan potensi kenaikan sekitar 80%. Sekuritas ini juga memproyeksikan laba bersih ANTAM tumbuh 92% menjadi Rp12,4 triliun pada 2026.
Sementara itu, BRI Danareksa Sekuritas turut merekomendasikan beli saham ANTM dengan target harga Rp4.800. Rekomendasi tersebut didasarkan pada pemulihan penjualan emas ANTAM hingga 38 ton serta harga nikel yang tetap solid.
Dengan berbagai peluang dan tantangan tersebut, penguatan bisnis nikel ANTAM tidak hanya bergantung pada kenaikan harga komoditas. Kepastian regulasi produksi, efisiensi biaya, peningkatan penjualan, dan percepatan hilirisasi menjadi faktor penting agar potensi nikel dapat memberikan kontribusi lebih besar terhadap kinerja perseroan memasuki 2027.
Sumber : Investor Daily, “Harga Nikel Melonjak, Saham ANTM Panas”, 30 Oktober 2026.
https://investor.id/market/459744/harga-nikel-melonjak-saham-antm-panas/all